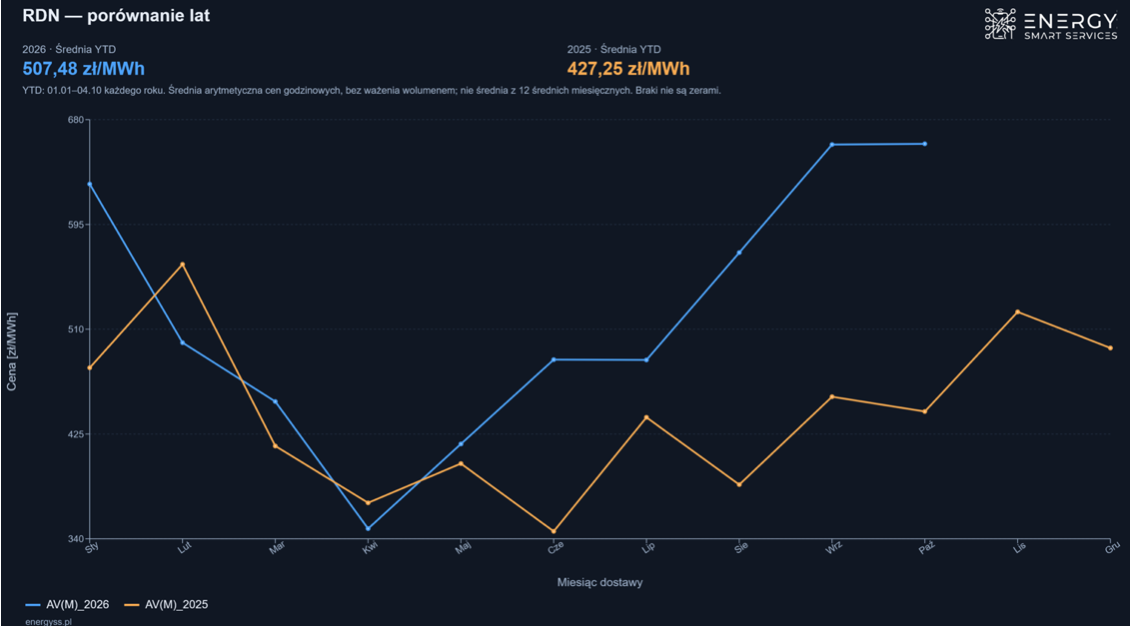


W ostatnim tygodniu mieliśmy okazję doświadczyć pewnego odreagowania na Rynku Dnia Następnego. Średnia z ostatnich 7 dni wyniosła „jedynie” 568 zł/MWh (5-11 października) - oznacza to spadek o 9,4% tydzień do tygodnia.
Pomimo tego ceny kontraktów z dostawą na najbliższe miesiące znajdują się blisko swoich historycznych szczytów.

Taki stan rzeczy zawdzięczamy zapewne nerwowej sytuacji na rynku gazu, gdzie do bieżących problemów doszły jeszcze nieplanowane odstawienia dwóch złóż norweskich. W efekcie ceny kontraktu GAS_BASE_Q1 są 6,3% wyżej niż na początku miesiąca, a energia 4,2%.
Ciekawie będzie obserwować kolejne dni na RDN. Utrzymanie ostatnich poziomów powinno stanowić presję na wycenę listopada. Być może jednak „niższe” ceny przeminą wraz ze spadkiem generacji z farm wiatrowych.
Bartosz Matras
Ekspert rynku energii, związany z branżą od 2012 roku
Były Head of KAM, zespołu odpowiedzialnego za strategicznych klientów w międzynarodowej spółce obrotu Absolwent m.in.: Politechniki Wrocławskiej i SGH w Warszawie
Energy Smart Services sp. z o. o.
ul. Na Ostatnim Groszu 3,
54-207 Wrocław, Polska
NIP: 8943209321
KRS: 0001030958