
Od kilku miesięcy obserwujemy podobny sposób myślenia wśród wielu Odbiorców, zmieniają się tylko poziomy. Mianowicie przed wejściem w kolejny miesiąc, słyszymy, że „tak wysoki poziom nie ma uzasadnienia, RDN na pewno będzie taniej więc nie zgłaszam żadnej transzy w tej cenie”.
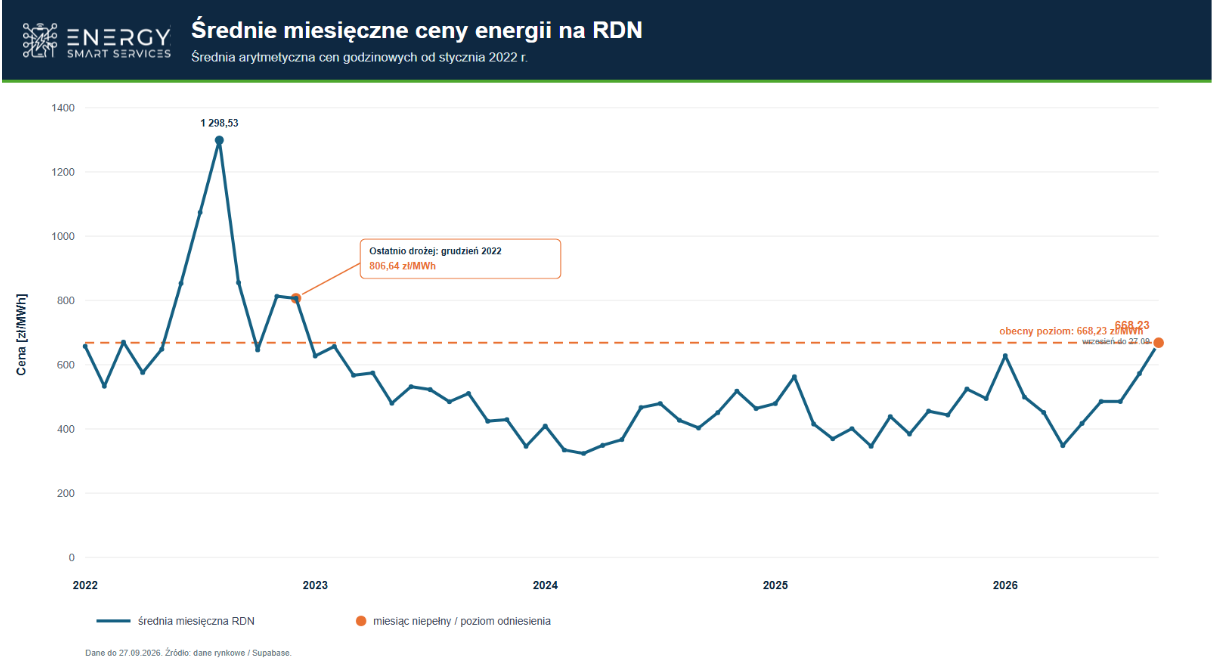
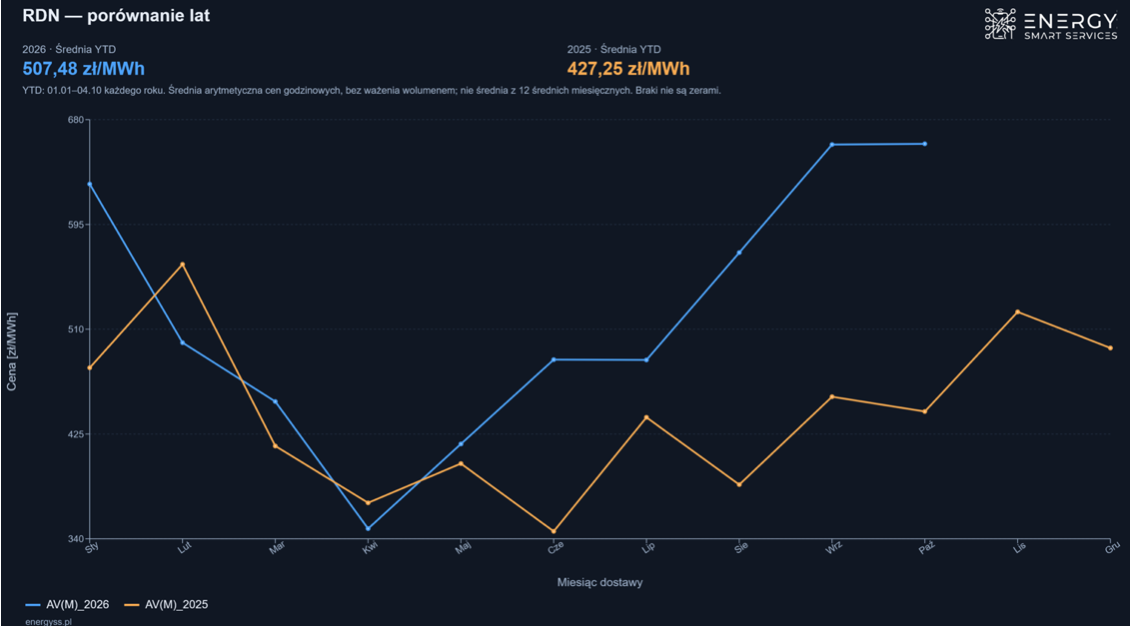
Niestety wysokie ceny gazu zmieniły na rynku bardzo wiele. W efekcie kolejne miesiące na SPOT są coraz wyższe, co niezmiennie stanowi duże zaskoczenie dla części firm.
Jednak każdy kolejny miesiąc na rynku terminowym również jest coraz wyżej. W efekcie mamy kolejne niedopasowanie oczekiwań i ofert. Sprzedawcy dostosowują swoje oferty sprzedaży, ale wielu Odbiorców nadal ich nie akceptuje.
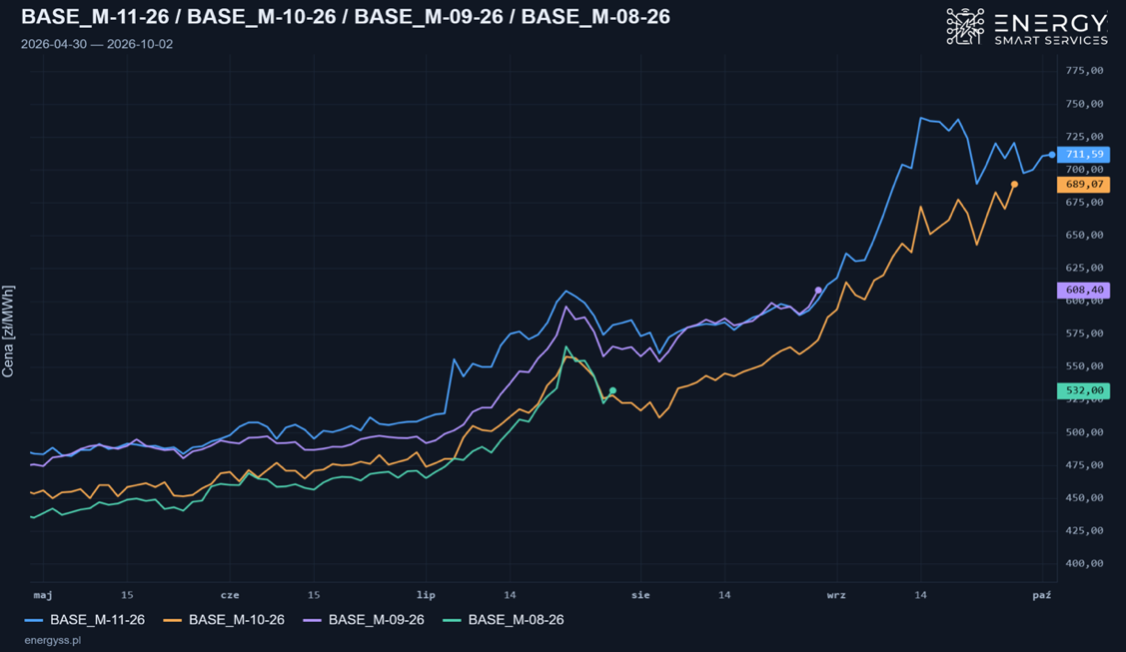
W kolejnej odsłonie tej samej gry dochodzimy do listopada wycenianego przez rynek na prawie 712 zł/MWh. Oznacza to 50 zł/MWh wyżej w stosunku do już bardzo drogiego września.
Zanim jednak intuicyjnie stwierdzimy, że „po tyle to już na pewno nie będzie” warto rzucić okiem na wykres poniżej. Porównuje on notowania kontraktów w Polsce i Niemczech. Widać na nim, że w ostatnich miesiącach utrzymuje się dość stabilna premia pomiędzy tymi rynkami. Pod tym kątem listopad nie stanowi żadnej anomalii.
Co może zatem podważyć całą narrację? Spadek cen gazu. Realizacja tego scenariusza ma szansę zmienić bardzo dużo (żeby nie powiedzieć wszystko). Czy mamy jednak powody sądzić, że rynek dzisiaj źle wycenia ryzyka na tym rynku?
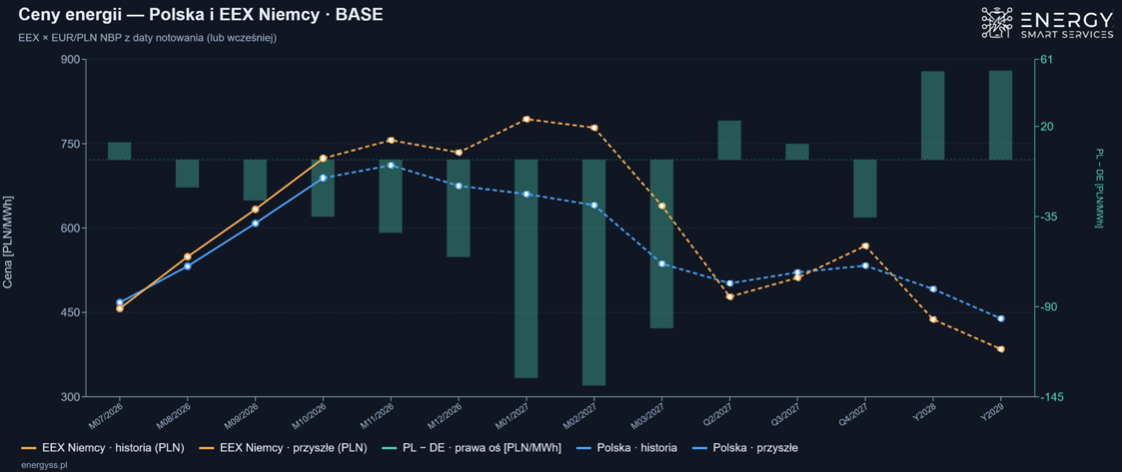
PS. Proszę jeszcze zwrócić uwagę na różnicę w wycenie kontaktów na Q1.
Bartosz Matras
Ekspert rynku energii, związany z branżą od 2012 roku
Były Head of KAM, zespołu odpowiedzialnego za strategicznych klientów w międzynarodowej spółce obrotu Absolwent m.in.: Politechniki Wrocławskiej i SGH w Warszawie
Energy Smart Services sp. z o. o.
ul. Na Ostatnim Groszu 3,
54-207 Wrocław, Polska
NIP: 8943209321
KRS: 0001030958