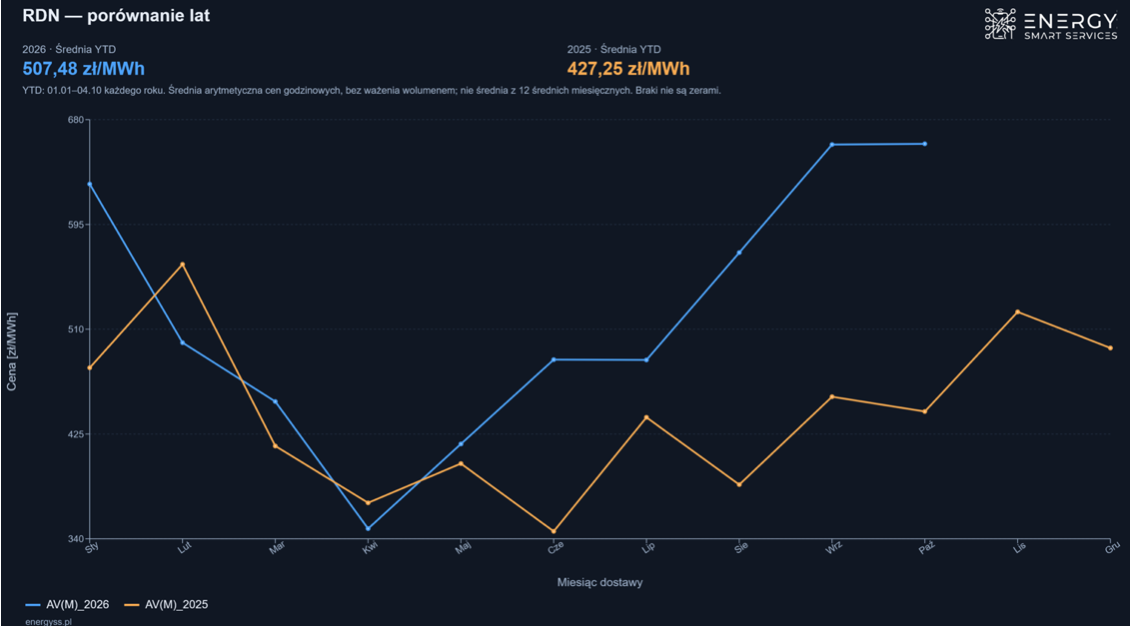


Rzut oka na poniższy wykres cen energii z dostawą w 2027 zachęca do stwierdzenia, że po wzroście o 130 zł/MWh w ciągu ostatnich 6 miesięcy jest już bardzo drogo.
Aby jednak uciec od subiektywnej oceny warto zestawić przychody z kosztami produkcji w elektrowniach konwencjonalnych. Zobaczymy wówczas nie tylko sedno dzisiejszej sytuacji, ale też bazę możliwych scenariuszy na przyszłość.
Poniższy wykres prezentuje modelowe marże (po kosztach paliwa i CO₂) 3 typów źródeł:

Podczas ostatniego kryzysu Polska należała do krajów z relatywnie niskimi hurtowymi cenami energii. Rynek plasował się gdzieś pomiędzy kosztami elektrowni węglowych, a gazowych.
Kluczowe jest więc nie tylko to, ile kosztuje produkcja z krajowego węgla, lecz także czy dostępne moce wystarczą do pokrycia zapotrzebowania. Im częściej bilans będzie wymagał droższych jednostek gazowych lub importu energii, tym mniejsza przestrzeń do spadku cen. Dla Odbiorcy oznacza to, że sam wzrost notowań o 130 zł/MWh nie jest jeszcze wystarczającym argumentem ani za zakupem, ani za czekaniem.
Bartosz Matras
Ekspert rynku energii, związany z branżą od 2012 roku
Były Head of KAM, zespołu odpowiedzialnego za strategicznych klientów w międzynarodowej spółce obrotu Absolwent m.in.: Politechniki Wrocławskiej i SGH w Warszawie
Energy Smart Services sp. z o. o.
ul. Na Ostatnim Groszu 3,
54-207 Wrocław, Polska
NIP: 8943209321
KRS: 0001030958